Cesja długu: jak wygląda cały proces?
Cesja długu krok po kroku. Sprawdź, czy potrzebna jest zgoda dłużnika, co zmienia sprzedaż wierzytelności i jakie prawa masz po cesji.
28.08.2026 86 odsłon
Problemy finansowe mogą spotkać każdego. Utrata pracy, choroba, rozwód czy wzrost kosztów życia sprawiają, że terminowa spłata zobowiązań staje się trudna. W takiej sytuacji wiele osób unika kontaktu z wierzycielem, obawiając się nieprzyjemnej rozmowy lub dals…
Problemy finansowe mogą spotkać każdego. Utrata pracy, choroba, rozwód czy wzrost kosztów życia sprawiają, że terminowa spłata zobowiązań staje się trudna. W takiej sytuacji wiele osób unika kontaktu z wierzycielem, obawiając się nieprzyjemnej rozmowy lub dalszych konsekwencji. To jednak jeden z najczęściej popełnianych błędów.
W praktyce szybki kontakt z wierzycielem często zwiększa szanse na wypracowanie rozwiązania korzystnego dla obu stron. Wierzycielowi zależy przede wszystkim na odzyskaniu należności, a dłużnik zyskuje możliwość ustalenia realnych warunków spłaty.
Ignorowanie telefonów, wiadomości czy korespondencji nie powoduje, że dług znika. Wręcz przeciwnie – może prowadzić do naliczania kolejnych odsetek, kosztów windykacyjnych, a w dalszej kolejności do postępowania sądowego i egzekucji komorniczej.
Rozmowa z wierzycielem pozwala:
Im wcześniej zostanie podjęty kontakt, tym większa szansa na osiągnięcie porozumienia.
Skuteczne negocjacje wymagają odpowiedniego przygotowania. Przed rozmową warto zebrać wszystkie informacje dotyczące zadłużenia.
Przygotuj:
Nie warto deklarować rat, których później nie będzie można regulować. Lepiej zaproponować niższą, ale regularnie spłacaną kwotę.
Podczas rozmowy warto spokojnie przedstawić powody problemów finansowych. Nie chodzi o wzbudzenie współczucia, lecz o pokazanie, że sytuacja jest przejściowa lub wynika z konkretnych okoliczności.
Przykładowo można poinformować o:
Rzetelność buduje wiarygodność i zwiększa szansę na pozytywne rozpatrzenie propozycji.
Największym błędem jest stwierdzenie: „Zapłacę, jak będę miał pieniądze”.
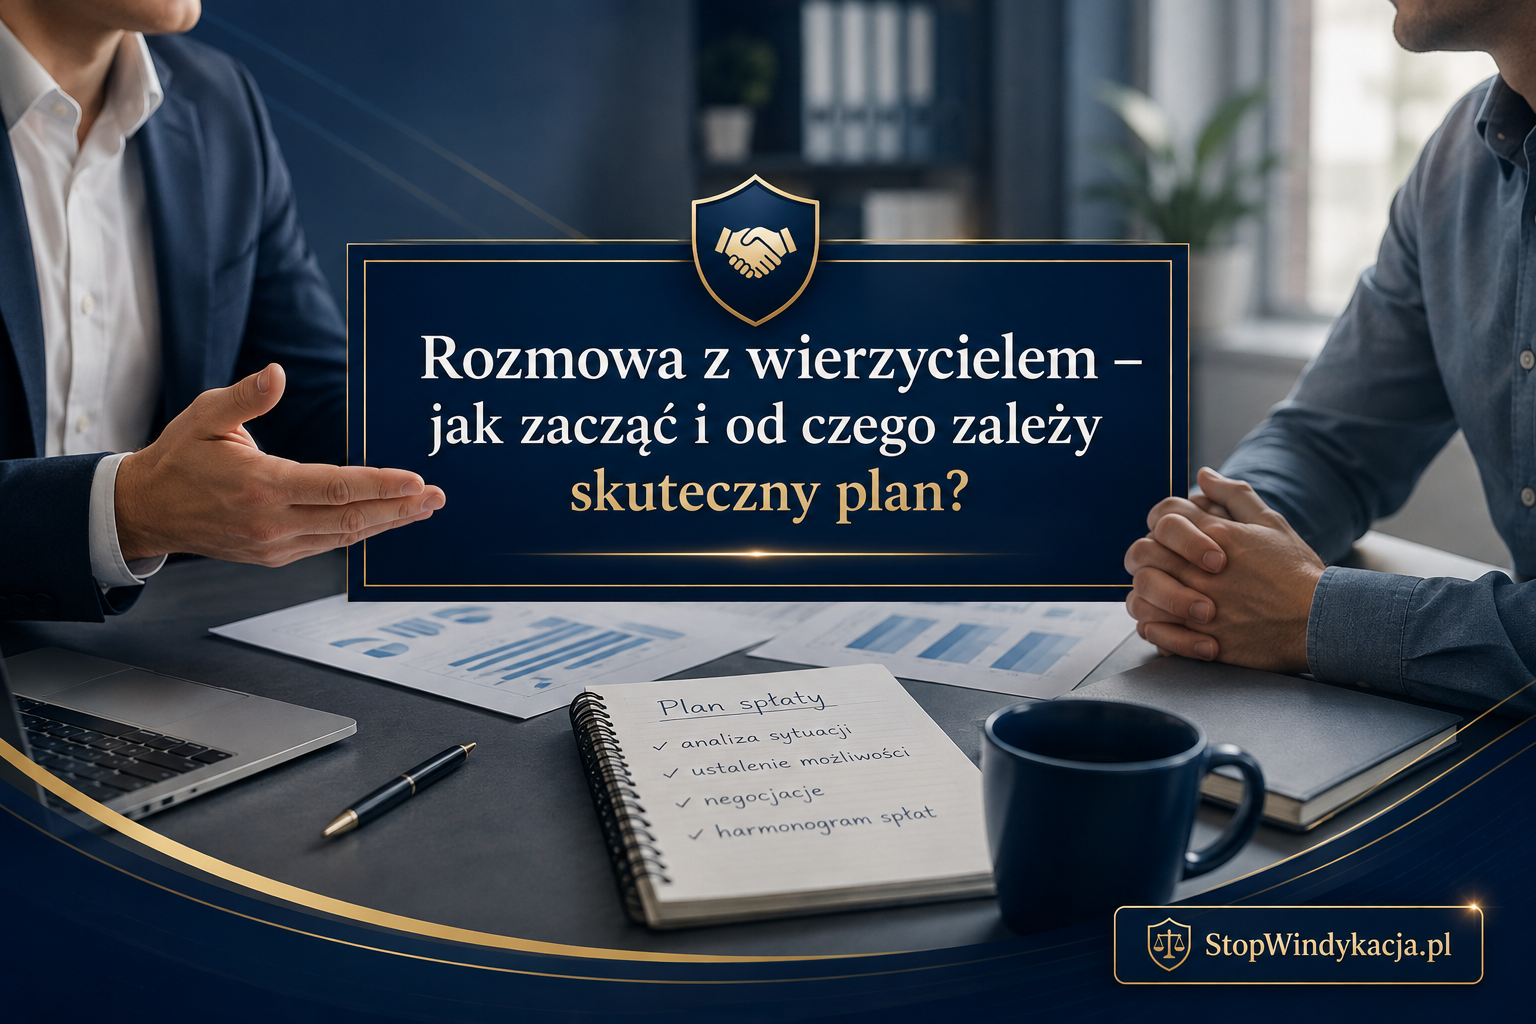
Znacznie lepiej przedstawić konkretny plan.
Przykład:
Taki harmonogram pokazuje, że dłużnik traktuje zobowiązanie poważnie.
Nie każdy wie, że negocjacje mogą obejmować znacznie więcej niż tylko termin spłaty.
W zależności od wierzyciela możliwe jest uzyskanie:
Każda sprawa jest indywidualna, jednak aktywna postawa dłużnika często działa na jego korzyść.
Jeżeli podczas rozmowy uda się osiągnąć porozumienie, warto poprosić o jego pisemne potwierdzenie.
Może to być:
Dzięki temu obie strony dysponują dowodem zawartych ustaleń.
Niektórzy dłużnicy próbują sprawiać wrażenie, że sytuacja jest lepsza niż w rzeczywistości. To często prowadzi do składania nierealnych deklaracji.
Jeżeli wiadomo, że rata w wysokości 1 500 zł jest niemożliwa do opłacenia, nie należy jej proponować wyłącznie po to, aby zakończyć rozmowę.
Niewywiązywanie się z uzgodnionych warunków może spowodować utratę zaufania wierzyciela i utrudnić kolejne negocjacje.
Nie zawsze pierwsza rozmowa kończy się sukcesem.
W takiej sytuacji warto:
W wielu przypadkach wierzyciele są bardziej skłonni do negocjacji, gdy widzą systematyczne działania dłużnika.
Do błędów, które najczęściej utrudniają osiągnięcie porozumienia, należą:
Każdy z tych elementów może znacząco zmniejszyć szanse na korzystne rozwiązanie.
Rozmowa z wierzycielem nie powinna być traktowana jako porażka, lecz jako pierwszy krok do uporządkowania finansów. Odpowiednie przygotowanie, szczerość oraz przedstawienie realistycznego planu spłaty często pozwalają uniknąć kosztownego postępowania sądowego czy egzekucji komorniczej.
Najważniejsze jest, aby nie zwlekać z kontaktem. Im szybciej zostaną podjęte negocjacje, tym większa szansa na zawarcie ugody, ograniczenie kosztów oraz stopniowe wyjście z zadłużenia. Regularna realizacja ustaleń buduje zaufanie i zwiększa prawdopodobieństwo pomyślnego zakończenia całego procesu.
Nikt jeszcze nie skomentował tego artykułu.
Cesja długu krok po kroku. Sprawdź, czy potrzebna jest zgoda dłużnika, co zmienia sprzedaż wierzytelności i jakie prawa masz po cesji.
28.08.2026 86 odsłon
Dowiedz się, jak działa windykacja, jakie są jej etapy, prawa dłużnika oraz kiedy sprawa trafia do komornika. Przeczytaj kompleksowy poradnik 2026.
04.08.2026 103 odsłon
Dowiedz się, jak negocjować wysokość rat, zwiększyć szanse na porozumienie z wierzycielem i stworzyć realny plan spłaty zadłużenia.
02.08.2026 81 odsłon