Cesja długu: jak wygląda cały proces?
Cesja długu krok po kroku. Sprawdź, czy potrzebna jest zgoda dłużnika, co zmienia sprzedaż wierzytelności i jakie prawa masz po cesji.
28.08.2026 86 odsłon
Problemy finansowe mogą dotknąć każdego. Utrata pracy, choroba, wzrost kosztów życia czy niespodziewane wydatki sprawiają, że terminowa spłata zobowiązań staje się trudna. W takiej sytuacji wiele osób popełnia jeden z najczęstszych błędów – przestaje odbierać …
Problemy finansowe mogą dotknąć każdego. Utrata pracy, choroba, wzrost kosztów życia czy niespodziewane wydatki sprawiają, że terminowa spłata zobowiązań staje się trudna. W takiej sytuacji wiele osób popełnia jeden z najczęstszych błędów – przestaje odbierać telefony i ignoruje korespondencję od wierzyciela.
Tymczasem szybki kontakt i otwarta rozmowa często pozwalają uniknąć eskalacji problemu. W wielu przypadkach wierzyciel jest bardziej zainteresowany odzyskaniem należności w rozsądnym czasie niż prowadzeniem kosztownego postępowania sądowego czy egzekucyjnego.
Brak kontaktu zwykle działa na niekorzyść dłużnika. Rosną odsetki, mogą pojawić się dodatkowe koszty windykacyjne, a sprawa może trafić do sądu.
Rozmowa z wierzycielem daje możliwość:
Im wcześniej podejmiesz rozmowy, tym większa szansa na osiągnięcie porozumienia.
Nie warto dzwonić do wierzyciela bez wcześniejszego przygotowania. Dobra organizacja zwiększa wiarygodność i pokazuje, że traktujesz sprawę poważnie.
Przed rozmową przygotuj:
Nie deklaruj kwot, których nie będziesz w stanie regularnie płacić.
Podczas rozmowy warto spokojnie wyjaśnić przyczyny problemów finansowych. Nie trzeba opowiadać całej historii życia, jednak krótko przedstawiona sytuacja pomaga zrozumieć powody opóźnień.
Najlepiej skupić się na faktach:
Jednocześnie warto podkreślić, że zależy Ci na rozwiązaniu problemu i regularnej spłacie zobowiązania.
Największym błędem jest stwierdzenie:
"Zapłacę, jak tylko będę miał pieniądze."
Znacznie lepiej brzmi konkretna propozycja:
Realny plan jest bardziej przekonujący niż obietnice bez pokrycia.
Niektóre osoby pod wpływem stresu akceptują każdą propozycję wierzyciela.
To błąd.
Jeżeli rata będzie zbyt wysoka, prawdopodobnie ponownie przestaniesz ją regulować. W efekcie ugoda może zostać rozwiązana, a sytuacja stanie się jeszcze trudniejsza.
Lepiej od razu zaproponować kwotę możliwą do regularnego opłacania.
Jeżeli uda się osiągnąć porozumienie, wszystkie ustalenia powinny zostać potwierdzone.
Najlepiej, aby ugoda zawierała:
Dokumentacja chroni obie strony i ogranicza ryzyko nieporozumień.
Nie.
Przepisy nie nakładają na wierzyciela obowiązku zawarcia ugody. Ostateczna decyzja należy do niego.
Jednak w praktyce wielu wierzycieli pozytywnie ocenia osoby, które:
Dla wierzyciela regularne wpłaty są często korzystniejsze niż długotrwałe postępowanie sądowe.
Podczas negocjacji nie warto:
Spokojna i rzeczowa rozmowa zwykle przynosi lepsze rezultaty niż emocjonalna wymiana zdań.
Jeżeli zadłużenie obejmuje wiele zobowiązań, toczą się postępowania sądowe albo rozpoczęła się egzekucja komornicza, warto skonsultować swoją sytuację z doradcą lub prawnikiem.
Profesjonalna analiza może pomóc wybrać najlepsze rozwiązanie – od negocjacji z wierzycielami po restrukturyzację zadłużenia lub, w uzasadnionych przypadkach, upadłość konsumencką.
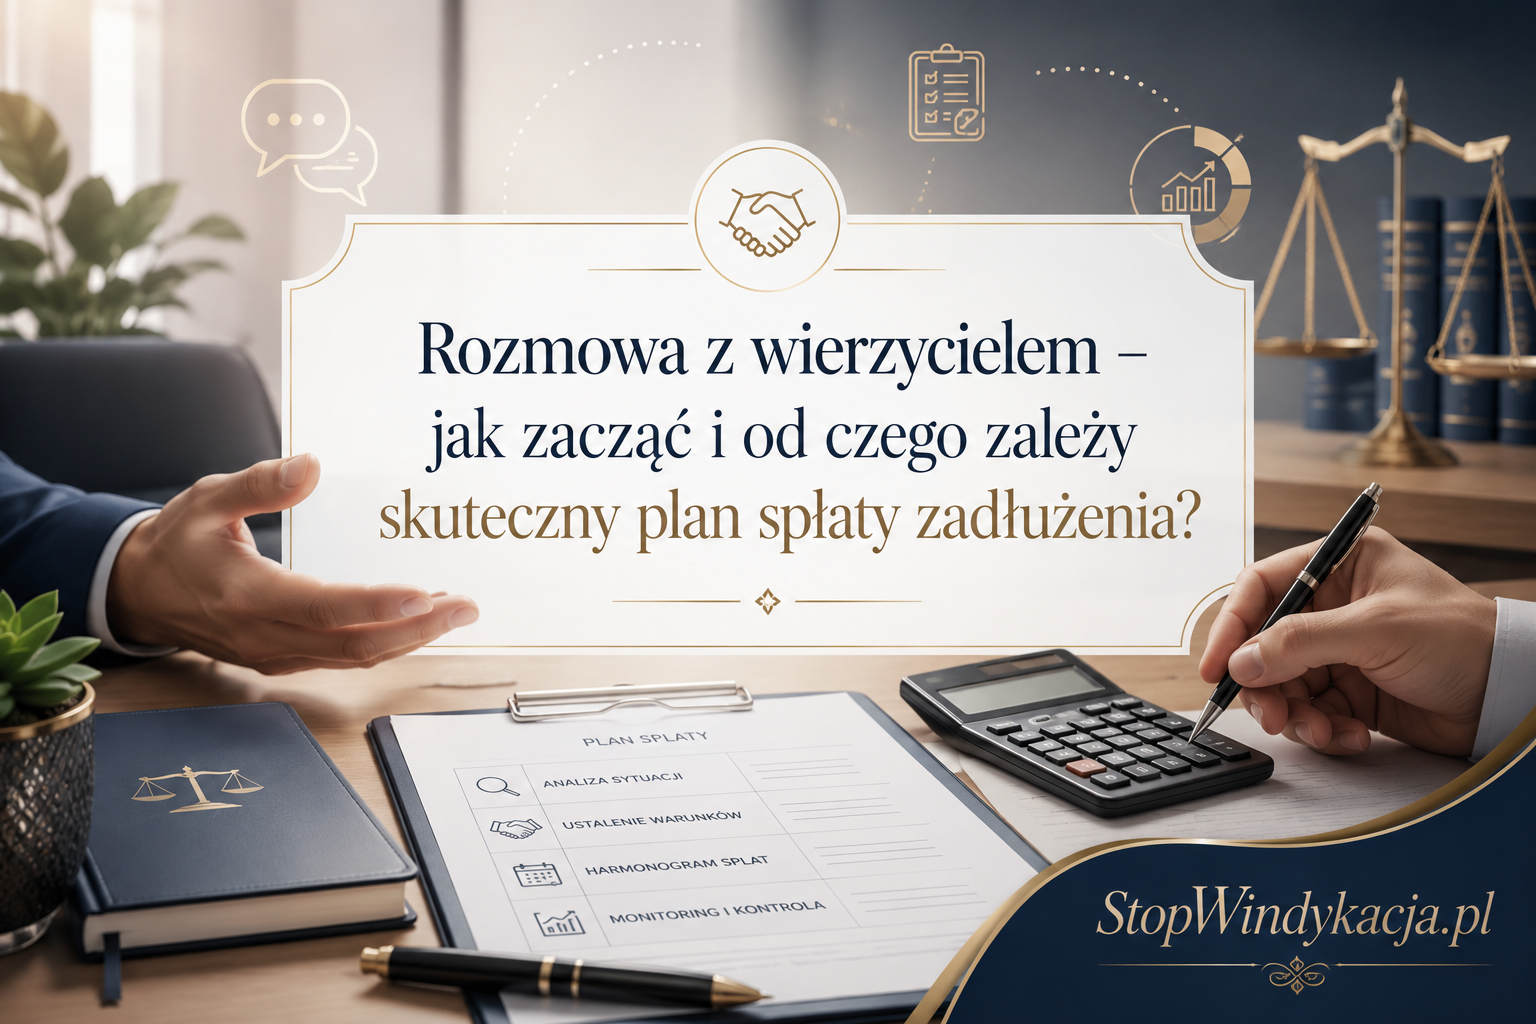
Rozmowa z wierzycielem nie powinna być odkładana na później. Im szybciej podejmiesz kontakt, tym większa szansa na znalezienie rozwiązania korzystnego dla obu stron. Kluczem do skutecznych negocjacji jest dobre przygotowanie, uczciwe przedstawienie swojej sytuacji oraz zaproponowanie planu spłaty, który będzie możliwy do realizacji.
Pamiętaj, że nawet trudna sytuacja finansowa nie przekreśla możliwości zawarcia porozumienia. Odpowiedzialne podejście i aktywność dłużnika często stanowią pierwszy krok do wyjścia z zadłużenia.
Nikt jeszcze nie skomentował tego artykułu.
Cesja długu krok po kroku. Sprawdź, czy potrzebna jest zgoda dłużnika, co zmienia sprzedaż wierzytelności i jakie prawa masz po cesji.
28.08.2026 86 odsłon
Dowiedz się, jak działa windykacja, jakie są jej etapy, prawa dłużnika oraz kiedy sprawa trafia do komornika. Przeczytaj kompleksowy poradnik 2026.
04.08.2026 102 odsłon
Dowiedz się, jak negocjować wysokość rat, zwiększyć szanse na porozumienie z wierzycielem i stworzyć realny plan spłaty zadłużenia.
02.08.2026 81 odsłon