Cesja długu: jak wygląda cały proces?
Cesja długu krok po kroku. Sprawdź, czy potrzebna jest zgoda dłużnika, co zmienia sprzedaż wierzytelności i jakie prawa masz po cesji.
28.08.2026 86 odsłon
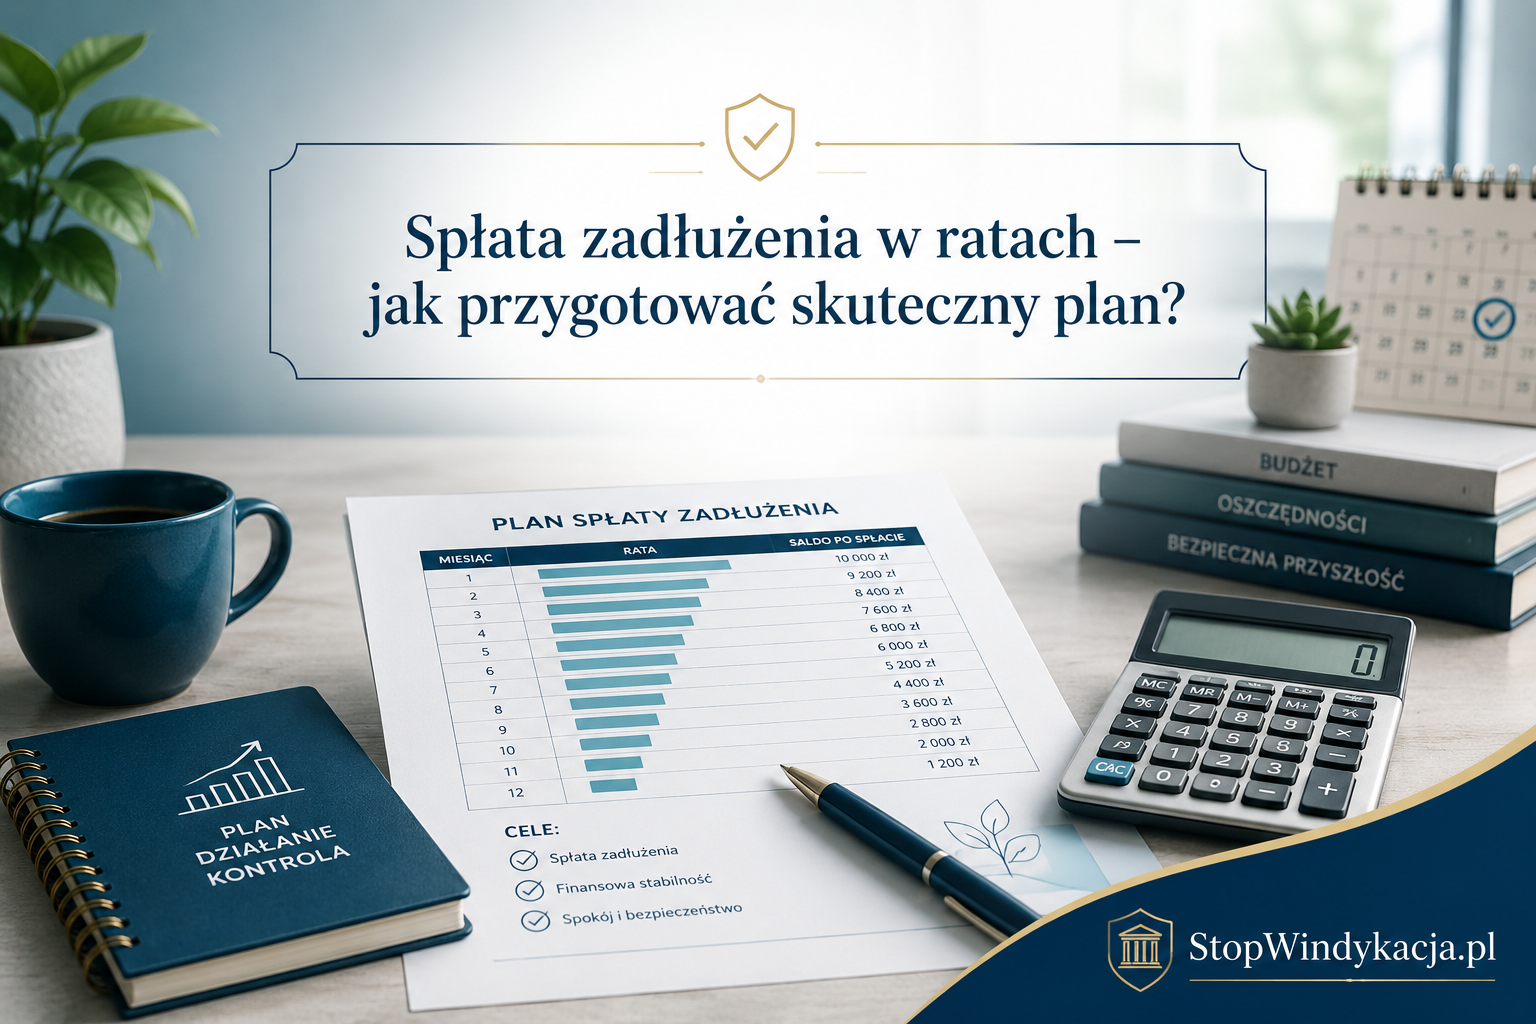
Spłata zadłużenia w ratach – jak przygotować skuteczny plan? Zadłużenie może narastać stopniowo i przez długi czas nie powodować większych problemów. Sytuacja zmienia się jednak wtedy, gdy miesięczne zobowiązania zaczynają przekraczać możliwości domowego budże…
Zadłużenie może narastać stopniowo i przez długi czas nie powodować większych problemów. Sytuacja zmienia się jednak wtedy, gdy miesięczne zobowiązania zaczynają przekraczać możliwości domowego budżetu, pojawiają się opóźnienia, a wraz z nimi dodatkowe koszty i wezwania do zapłaty. W takim momencie jednym z możliwych rozwiązań jest rozłożenie zadłużenia na raty.
Sama zgoda wierzyciela na spłatę długu w częściach nie gwarantuje jednak, że problem zostanie rozwiązany. Rata musi być dopasowana do realnych możliwości finansowych, a cały harmonogram powinien uwzględniać zarówno bieżące wydatki, jak i nieprzewidziane sytuacje. Jak przygotować plan spłaty zadłużenia, który będzie możliwy do utrzymania przez kolejne miesiące?
Pierwszym krokiem powinno być zebranie wszystkich informacji dotyczących zobowiązania. Nie należy opierać się wyłącznie na kwocie, którą pamiętamy z pierwotnej umowy lub ostatniej faktury. Do podstawowego długu mogły zostać doliczone odsetki, opłaty związane z opóźnieniem albo inne koszty wynikające z warunków umowy.
Warto ustalić:
Jeżeli wysokość zadłużenia nie jest jasna, można poprosić wierzyciela o przedstawienie aktualnego zestawienia należności. Pozwoli to uniknąć sytuacji, w której plan spłaty zostanie przygotowany na podstawie niepełnych lub nieaktualnych informacji.
Osoba posiadająca kilka długów powinna spojrzeć na swoją sytuację całościowo. Uzgodnienie wysokiej raty z jednym wierzycielem może okazać się nieskuteczne, jeśli zabraknie środków na pozostałe zobowiązania i podstawowe koszty utrzymania.
W jednym zestawieniu należy uwzględnić między innymi kredyty, pożyczki, zaległe rachunki, nieopłacone faktury, raty zakupowe, zobowiązania wobec osób prywatnych oraz inne należności. Przy każdym długu warto zapisać jego aktualną wysokość, termin płatności, miesięczną ratę i ewentualne opóźnienie.
Tak przygotowana lista pomaga ustalić skalę problemu oraz wybrać zobowiązania wymagające najszybszego działania. Ułatwia również ocenę, jaka łączna kwota może być przeznaczana na spłatę długów w każdym miesiącu.
Skuteczny plan spłaty nie powinien opierać się na optymistycznych założeniach. Zanim zaproponujemy wierzycielowi konkretną wysokość raty, należy sprawdzić, ile pieniędzy rzeczywiście pozostaje po pokryciu niezbędnych wydatków.
Analizę najlepiej przeprowadzić na podstawie wpływów i kosztów z kilku ostatnich miesięcy. Pozwoli to zauważyć wydatki, które nie pojawiają się regularnie, ale mają istotny wpływ na domowe finanse.
Do stałych kosztów mogą należeć:
Od dochodów należy odjąć nie tylko wydatki stałe, lecz także realistyczną kwotę potrzebną na koszty nieregularne. Dopiero pozostała nadwyżka pokazuje, ile można przeznaczyć na spłatę zadłużenia bez ryzyka ponownej utraty płynności finansowej.
Najczęstszym błędem popełnianym podczas negocjowania spłaty długu jest deklarowanie zbyt wysokiej raty. Dłużnik, chcąc szybko osiągnąć porozumienie, może zgodzić się na kwotę, która dobrze wygląda na papierze, ale nie mieści się w jego miesięcznym budżecie.
Bezpieczniejszym rozwiązaniem jest zaproponowanie raty niższej, ale możliwej do regularnego opłacania. Plan powinien być wykonalny nie tylko w pierwszym miesiącu, lecz także w dłuższym okresie.
Warto pozostawić niewielki margines bezpieczeństwa na nieprzewidziane koszty, takie jak naprawa samochodu, wyższy rachunek, zakup leków czy przejściowy spadek dochodów. Przeznaczanie całej dostępnej nadwyżki na ratę długu może spowodować, że jeden dodatkowy wydatek doprowadzi do zerwania porozumienia.
Prośba o rozłożenie zadłużenia na raty powinna być rzeczowa i zawierać konkretne rozwiązanie. Samo stwierdzenie, że jednorazowa spłata nie jest możliwa, może nie wystarczyć.
W propozycji warto wskazać:
Uzasadnienie nie musi zawierać bardzo osobistych informacji. Powinno jednak wyjaśniać, dlaczego jednorazowa spłata jest obecnie niemożliwa i z czego wynika proponowana wysokość raty.
Wiarygodność propozycji zwiększa również gotowość do dokonania pierwszej wpłaty w ustalonym terminie. Nie należy jednak deklarować natychmiastowej płatności, jeśli środki nie są faktycznie dostępne.
Przed rozpoczęciem spłaty warto uzyskać jasne potwierdzenie uzgodnionych zasad. Pisemne porozumienie lub wiadomość zawierająca pełne warunki ogranicza ryzyko późniejszych nieporozumień.
Dokument powinien określać przede wszystkim:
Należy dokładnie sprawdzić, co stanie się w przypadku opóźnienia. W niektórych porozumieniach brak jednej raty może prowadzić do rozwiązania układu i postawienia pozostałej kwoty w stan natychmiastowej wymagalności. Dlatego warunki powinny być zrozumiałe jeszcze przed ich zaakceptowaniem.
Nie tylko wysokość raty wpływa na skuteczność planu. Ważny jest również dzień płatności. Najbezpieczniej ustalić termin przypadający kilka dni po otrzymaniu wynagrodzenia, emerytury lub innego regularnego dochodu.
Dzięki temu pieniądze przeznaczone na spłatę nie zostaną wcześniej wykorzystane na mniej pilne wydatki. Dobrym rozwiązaniem może być także ustawienie stałego zlecenia bankowego. Trzeba jednak regularnie kontrolować saldo rachunku, aby w dniu realizacji przelewu znajdowały się na nim wystarczające środki.
W tytule przelewu należy wpisywać informacje wymagane przez wierzyciela, na przykład numer sprawy, umowy albo klienta. Wszystkie potwierdzenia płatności warto przechowywać do czasu całkowitego rozliczenia zadłużenia.
Nawet dobrze przygotowany harmonogram może zostać zakłócony przez chorobę, utratę pracy, nagły wydatek lub obniżenie dochodów. Dlatego plan spłaty powinien określać nie tylko wysokość rat, lecz również sposób działania w razie problemów.
Najgorszym rozwiązaniem jest brak kontaktu z wierzycielem. Jeżeli wiadomo, że rata nie zostanie zapłacona w terminie, lepiej zgłosić problem wcześniej i przedstawić możliwy termin wpłaty albo poprosić o czasową zmianę harmonogramu.
Wierzyciel nie ma obowiązku zaakceptowania każdej propozycji, jednak wcześniejsza rozmowa może zwiększyć szansę na znalezienie rozwiązania. Brak informacji i kolejne niezrealizowane deklaracje zwykle utrudniają dalsze negocjacje.
Plan zadłużenia powinien być regularnie kontrolowany. Warto prowadzić prostą tabelę zawierającą terminy rat, zapłacone kwoty, numery potwierdzeń oraz pozostałą część długu.
Raz w miesiącu można sprawdzić:
Jeżeli sytuacja finansowa się poprawi, można rozważyć wcześniejszą spłatę części zadłużenia. Przed dokonaniem większej wpłaty warto jednak upewnić się, w jaki sposób zostanie ona zaksięgowana i czy wcześniejsza spłata nie wiąże się z dodatkowymi warunkami.
Przygotowując plan, należy uważać na działania, które mogą pogłębić problemy finansowe. Jednym z nich jest zaciąganie kolejnego zobowiązania wyłącznie po to, aby zapłacić bieżącą ratę. Takie rozwiązanie może chwilowo poprawić sytuację, lecz często prowadzi do zwiększenia łącznych kosztów i powstania kolejnego długu.
Nie warto również:
Każde ustalenie powinno być oparte na aktualnych danych, a decyzje finansowe należy podejmować po przeanalizowaniu ich długoterminowych skutków.
Samodzielne przygotowanie planu jest łatwiejsze, gdy zadłużenie dotyczy jednego lub kilku zobowiązań, a dochody pozwalają na regularne spłaty. Pomoc specjalisty może być potrzebna, jeśli liczba wierzycieli jest duża, koszty długu szybko rosną, prowadzona jest egzekucja albo domowy budżet nie pozwala nawet na minimalne wpłaty.
Wsparcia można szukać między innymi u doradcy finansowego, prawnika lub w instytucji udzielającej bezpłatnych porad konsumenckich. Przed skorzystaniem z płatnej usługi należy dokładnie sprawdzić jej zakres, cenę oraz wiarygodność podmiotu. Szczególną ostrożność powinny wzbudzić obietnice szybkiego i całkowitego usunięcia zadłużenia bez analizy sytuacji klienta.
Spłata zadłużenia w ratach może pomóc uporządkować finanse, ale wymaga konsekwencji i dobrego przygotowania. Najważniejsze jest poznanie aktualnej wysokości długu, przeanalizowanie budżetu oraz zaproponowanie raty, którą można opłacać regularnie.
Dobry plan nie powinien zakładać funkcjonowania bez żadnej rezerwy finansowej. Musi uwzględniać podstawowe potrzeby, możliwe wydatki awaryjne oraz pozostałe zobowiązania. Istotne są także jasne warunki porozumienia, terminowa realizacja wpłat i szybki kontakt z wierzycielem w przypadku nowych trudności.
Realistyczny harmonogram może oznaczać dłuższy okres spłaty, ale jest zwykle skuteczniejszy niż ambitna deklaracja, której nie da się dotrzymać. W wychodzeniu z zadłużenia najważniejsza jest bowiem nie wysokość pierwszej wpłaty, lecz regularność i trwałość całego planu.
Nikt jeszcze nie skomentował tego artykułu.
Cesja długu krok po kroku. Sprawdź, czy potrzebna jest zgoda dłużnika, co zmienia sprzedaż wierzytelności i jakie prawa masz po cesji.
28.08.2026 86 odsłon
Dowiedz się, jak działa windykacja, jakie są jej etapy, prawa dłużnika oraz kiedy sprawa trafia do komornika. Przeczytaj kompleksowy poradnik 2026.
04.08.2026 103 odsłon
Dowiedz się, jak negocjować wysokość rat, zwiększyć szanse na porozumienie z wierzycielem i stworzyć realny plan spłaty zadłużenia.
02.08.2026 81 odsłon