Cesja długu: jak wygląda cały proces?
Cesja długu krok po kroku. Sprawdź, czy potrzebna jest zgoda dłużnika, co zmienia sprzedaż wierzytelności i jakie prawa masz po cesji.
28.08.2026 86 odsłon
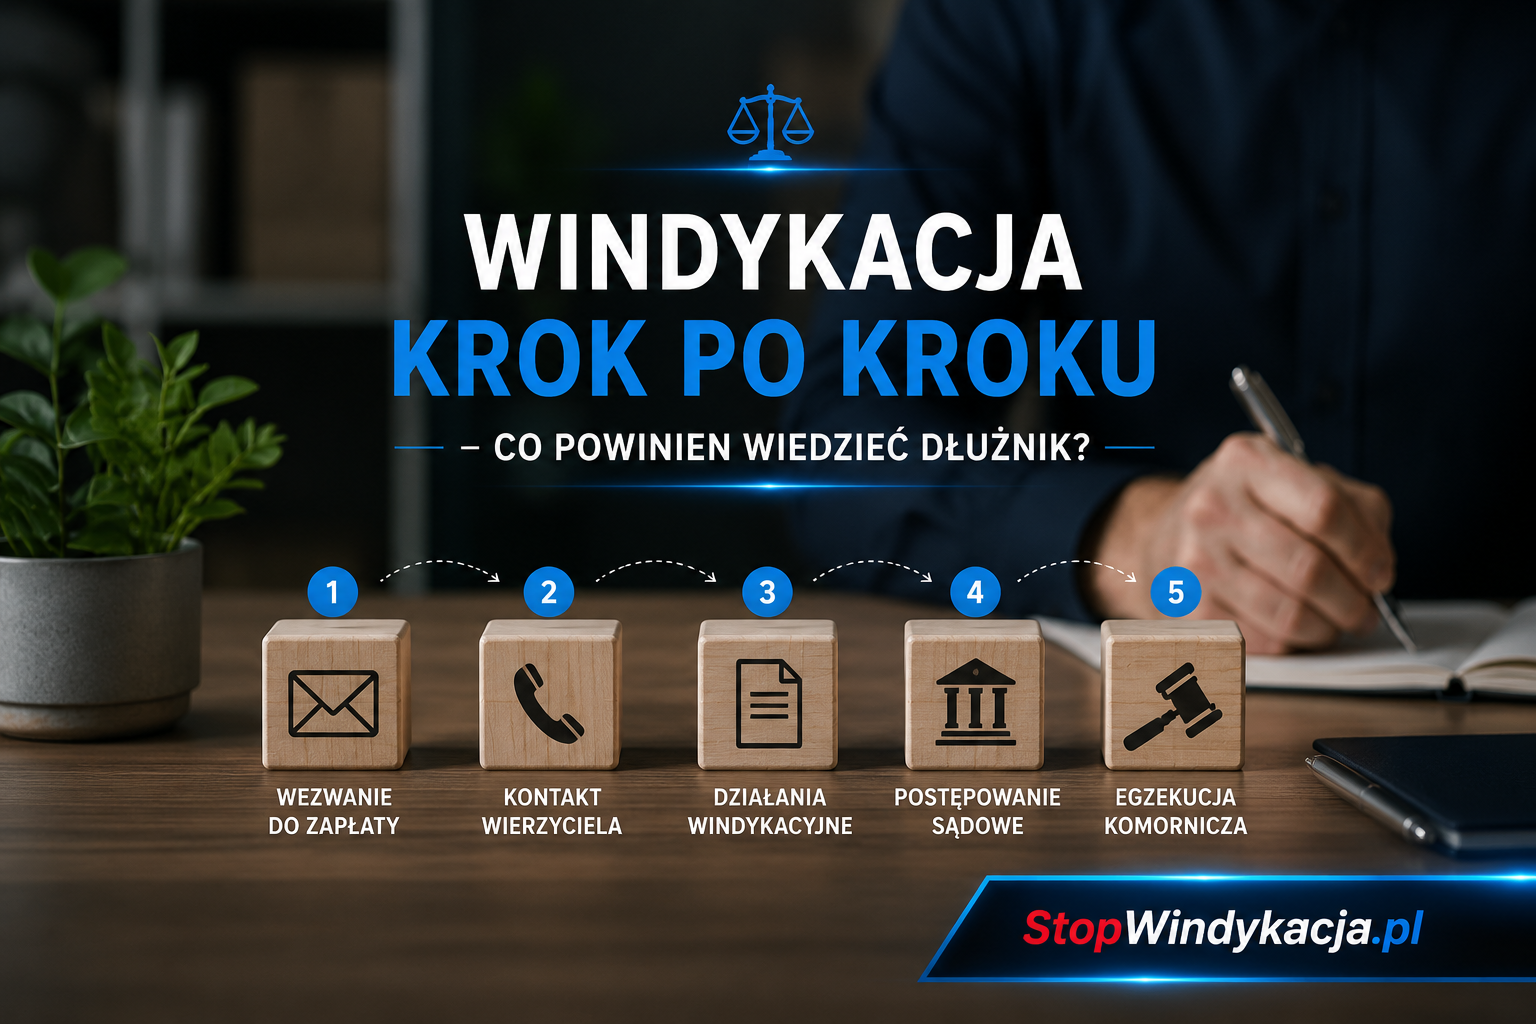
Windykacja krok po kroku – co powinien wiedzieć dłużnik? Telefon z nieznanego numeru, wiadomość SMS z żądaniem zapłaty albo oficjalnie wyglądające pismo od firmy windykacyjnej mogą wywołać stres. Nie oznaczają jednak, że należy natychmiast przelać wskazaną kwo…
Telefon z nieznanego numeru, wiadomość SMS z żądaniem zapłaty albo oficjalnie wyglądające pismo od firmy windykacyjnej mogą wywołać stres. Nie oznaczają jednak, że należy natychmiast przelać wskazaną kwotę. Pierwszym krokiem powinno być spokojne sprawdzenie, kto domaga się pieniędzy, z czego wynika należność i czy jej wysokość została prawidłowo obliczona.
Unikanie kontaktu również nie jest dobrym rozwiązaniem. Nierozwiązany problem może doprowadzić do postępowania sądowego, dodatkowych kosztów, a ostatecznie także do egzekucji komorniczej. Świadomy dłużnik powinien zatem znać różnicę między windykacją polubowną, sprawą sądową a działaniami komornika.
Windykacja to działania podejmowane przez wierzyciela albo działającą w jego imieniu firmę w celu odzyskania niespłaconej należności. Może dotyczyć między innymi zaległej raty kredytu, pożyczki, niezapłaconej faktury, czynszu, rachunku za telefon czy opłaty za określoną usługę.
Najczęściej proces ten można podzielić na trzy etapy:
Poszczególnych etapów nie należy ze sobą utożsamiać. Pracownik firmy windykacyjnej nie jest komornikiem i nie posiada jego uprawnień. Nie może samodzielnie zająć konta bankowego, wynagrodzenia, samochodu ani innych składników majątku. Nie może również wejść do mieszkania bez zgody jego mieszkańca czy przymusowo odebrać pieniędzy. Firma windykacyjna może kontaktować się z dłużnikiem, przedstawiać żądanie zapłaty oraz proponować ugodę. UOKiK podkreśla, że windykacja powinna być prowadzona profesjonalnie, bez gróźb, obelg, przemocy i nękania.
Otrzymanie wiadomości z numerem rachunku nie jest jeszcze wystarczającym powodem do wykonania przelewu. Oszustwa polegające na podszywaniu się pod wierzycieli lub firmy windykacyjne sprawiają, że przed udostępnieniem danych i dokonaniem płatności trzeba sprawdzić nadawcę.
W pierwszej kolejności ustal:
Nie należy potwierdzać numeru PESEL, danych dokumentu tożsamości, adresu czy informacji bankowych podczas przypadkowej rozmowy telefonicznej. Bezpieczniejszym rozwiązaniem jest samodzielne znalezienie oficjalnych danych kontaktowych firmy i zweryfikowanie, czy dana sprawa rzeczywiście znajduje się w jej obsłudze.
Dłużnik ma prawo wiedzieć, za co ma zapłacić. Gdy informacje zawarte w wezwaniu są niepełne, warto poprosić o szczegółowe zestawienie zadłużenia oraz dokumenty potwierdzające roszczenie.
W pisemnym wniosku można zażądać między innymi:
Wierzyciel może powierzyć obsługę sprawy zewnętrznej firmie i przekazać jej dane dłużnika bez uzyskania od niego odrębnej zgody, o ile istnieje odpowiednia podstawa prawna. Windykator nadal musi jednak przestrzegać przepisów dotyczących ochrony danych osobowych.
Nie każde wezwanie do zapłaty jest prawidłowe. Zdarzają się błędy wynikające z podobieństwa danych, niezaksięgowania wpłaty, wypowiedzenia umowy niezgodnie z jej warunkami albo żądania należności od niewłaściwej osoby.
Dług należy zakwestionować, gdy przykładowo:
Sprzeciw najlepiej przedstawić na piśmie. Należy wskazać, której należności dotyczy, dlaczego jest kwestionowana oraz jakie dokumenty potwierdzają stanowisko dłużnika. Kopię pisma i dowód jego wysłania trzeba zachować.
Samo stwierdzenie podczas rozmowy telefonicznej, że „to nie mój dług”, może nie zakończyć sprawy. Konkretne, udokumentowane stanowisko ma znacznie większą wartość w dalszej korespondencji, a w razie procesu może pomóc w przygotowaniu obrony.
Przedawnienie nie oznacza, że zobowiązanie automatycznie znika z dokumentów lub przestaje istnieć. Wpływa jednak na możliwość skutecznego przymusowego dochodzenia zapłaty.
Zgodnie z ogólną zasadą Kodeksu cywilnego termin przedawnienia wynosi sześć lat. Dla świadczeń okresowych oraz roszczeń związanych z prowadzeniem działalności gospodarczej wynosi co do zasady trzy lata. Przepisy szczególne mogą przewidywać inne terminy. Koniec terminu przypada zazwyczaj na ostatni dzień roku kalendarzowego, chyba że termin jest krótszy niż dwa lata.
W przypadku roszczeń przeciwko konsumentowi po upływie przedawnienia wierzyciel co do zasady nie może domagać się ich zaspokojenia, choć w wyjątkowych przypadkach sąd może nie uwzględnić przedawnienia ze względów słuszności.
Obliczenie terminu nie zawsze jest proste. Trzeba uwzględnić datę wymagalności oraz zdarzenia, które mogły wpłynąć na bieg przedawnienia. Uznanie roszczenia przez dłużnika może przerwać jego bieg. Podobny skutek może wywołać czynność wierzyciela przed sądem albo organem egzekucyjnym. Po przerwaniu przedawnienie zaczyna biec na nowo.
Z tego powodu przed podpisaniem ugody, złożeniem oświadczenia o uznaniu długu czy dokonaniem częściowej wpłaty warto dokładnie sprawdzić sytuację prawną. Nie należy deklarować, że dług zostanie spłacony, dopóki nie zostaną zweryfikowane jego podstawa, wysokość i termin przedawnienia.
Jeżeli zobowiązanie rzeczywiście istnieje, a jedynym problemem jest brak pieniędzy na jednorazową spłatę, warto zaproponować rozwiązanie dostosowane do realnych możliwości finansowych.
Możliwe warianty ugody obejmują:
Propozycja powinna być realistyczna. Zadeklarowanie zbyt wysokiej raty tylko po to, aby szybko zakończyć rozmowę, może doprowadzić do złamania ugody i ponownego naliczania kosztów.
Porozumienie powinno mieć formę pisemną i dokładnie określać:
Nie należy polegać wyłącznie na ustaleniach telefonicznych. Po uregulowaniu ostatniej raty warto uzyskać pisemne potwierdzenie, że zobowiązanie zostało spłacone i wierzyciel nie ma dalszych roszczeń.
Brak porozumienia może doprowadzić do wniesienia pozwu. Sąd może wydać nakaz zapłaty, który zobowiązuje pozwanego do zapłacenia należności albo wniesienia odpowiedniego środka zaskarżenia.
Nakaz zapłaty nie powinien być odkładany na później. W krajowym postępowaniu upominawczym termin na reakcję wynosi zasadniczo dwa tygodnie od doręczenia nakazu. Dokładny termin i sposób zaskarżenia znajdują się w pouczeniu dołączonym do pisma.
W sprzeciwie można podnieść między innymi:
Nieodebranie pisma albo pozostawienie go bez odpowiedzi może doprowadzić do uprawomocnienia się orzeczenia. Wówczas możliwości obrony stają się znacznie bardziej ograniczone.
Komornik może działać dopiero wtedy, gdy wierzyciel dysponuje odpowiednim tytułem wykonawczym i złoży wniosek o wszczęcie egzekucji. Sama wiadomość od firmy windykacyjnej nie jest podstawą do zajęcia majątku.
W ramach egzekucji komornik może, w granicach określonych prawem, skierować działania między innymi do:
Nie cały majątek podlega jednak zajęciu. Kodeks postępowania cywilnego przewiduje ograniczenia egzekucji i wyłącza między innymi część przedmiotów niezbędnych do codziennego funkcjonowania dłużnika oraz jego domowników.
Po otrzymaniu zawiadomienia o wszczęciu egzekucji należy sprawdzić dane wierzyciela, wysokość należności, podstawę prowadzenia postępowania oraz sygnaturę sprawy. W przypadku nieprawidłowej czynności komornika można złożyć skargę. Termin wynosi najczęściej tydzień, liczony w sposób zależny od tego, kiedy dłużnik uczestniczył w czynności albo dowiedział się o jej dokonaniu. Skargę wnosi się do komornika, który następnie przekazuje ją do właściwego sądu, jeżeli sam jej nie uwzględni.
Windykator nie może stosować metod, które naruszają godność, prywatność lub poczucie bezpieczeństwa dłużnika. Niedopuszczalne mogą być w szczególności:
Wierzyciel i firma windykacyjna mogą przetwarzać dane potrzebne do dochodzenia należności, nie oznacza to jednak dowolności w ich wykorzystywaniu lub ujawnianiu. W przypadku podejrzenia naruszenia ochrony danych należy najpierw zwrócić się do administratora o usunięcie nieprawidłowości. Następnie możliwe jest złożenie skargi do Prezesa Urzędu Ochrony Danych Osobowych.
Groźby, próby siłowego wejścia do mieszkania lub inne działania mogące stanowić przestępstwo należy dokumentować i zgłaszać policji albo prokuraturze.
Brak odpowiedzi nie powoduje, że sprawa zniknie. Może natomiast pozbawić dłużnika możliwości zakwestionowania roszczenia w odpowiednim terminie.
Wpłata na podstawie samego SMS-a może trafić do niewłaściwego podmiotu. Częściowa zapłata może być również interpretowana jako uznanie roszczenia.
Ugoda powinna być dokładnie przeczytana. Szczególną uwagę trzeba zwrócić na dodatkowe koszty, odsetki, warunki wypowiedzenia oraz konsekwencje opóźnienia choćby jednej raty.
Lepiej zaproponować niższą, ale regularnie opłacaną ratę niż zobowiązać się do kwoty, której domowy budżet nie będzie w stanie udźwignąć.
Potwierdzenia przelewów, umowy, korespondencję, wiadomości i dowody nadania pism należy przechowywać również po zakończeniu spłaty.
Konsument może skorzystać z bezpłatnej pomocy miejskiego lub powiatowego rzecznika konsumentów. Rzecznicy udzielają porad prawnych, pomagają przygotowywać pisma, a w określonych przypadkach mogą również wystąpić z powództwem albo przystąpić do trwającego postępowania.
Osoby, których nie stać na odpłatną pomoc prawnika, mogą skorzystać z systemu nieodpłatnej pomocy prawnej, poradnictwa obywatelskiego i mediacji. Punkty takiej pomocy działają w każdym powiecie.
Przy większym zadłużeniu, wielu wierzycielach, postępowaniu sądowym albo egzekucji warto skonsultować dokumenty z radcą prawnym lub adwokatem. Profesjonalna analiza może zapobiec podpisaniu niekorzystnego porozumienia lub utracie terminu procesowego.
Windykacja nie musi automatycznie kończyć się procesem i egzekucją komorniczą. W wielu przypadkach możliwe jest wyjaśnienie błędu, przedstawienie dowodów zapłaty albo zawarcie ugody dostosowanej do możliwości finansowych dłużnika.
Najważniejsze jest zachowanie spokoju, zweryfikowanie wierzyciela, sprawdzenie dokumentów i udzielanie odpowiedzi w formie pisemnej. Nie należy ani płacić bez sprawdzenia roszczenia, ani ignorować oficjalnej korespondencji.
Firma windykacyjna ma prawo domagać się zapłaty istniejącego zobowiązania, lecz musi działać zgodnie z prawem. Dłużnik natomiast ma obowiązek regulowania zasadnych należności, ale zachowuje prawo do informacji, ochrony prywatności, zakwestionowania długu, negocjowania warunków spłaty oraz obrony przed sądem.
Artykuł ma charakter informacyjny i nie stanowi indywidualnej porady prawnej. Przepisy oraz właściwy sposób działania mogą zależeć od rodzaju zobowiązania, daty jego powstania i dokumentów konkretnej sprawy.
Nikt jeszcze nie skomentował tego artykułu.
Cesja długu krok po kroku. Sprawdź, czy potrzebna jest zgoda dłużnika, co zmienia sprzedaż wierzytelności i jakie prawa masz po cesji.
28.08.2026 86 odsłon
Dowiedz się, jak działa windykacja, jakie są jej etapy, prawa dłużnika oraz kiedy sprawa trafia do komornika. Przeczytaj kompleksowy poradnik 2026.
04.08.2026 103 odsłon
Dowiedz się, jak negocjować wysokość rat, zwiększyć szanse na porozumienie z wierzycielem i stworzyć realny plan spłaty zadłużenia.
02.08.2026 81 odsłon