
Zarabianie przez Internet bez firmy w 2026 roku – jak legalnie rozliczyć podatek?
Jak legalnie rozliczać zarobki z Internetu bez firmy w 2026 roku? Sprawdź limit działalności nierejestrowanej, PIT, koszty, VAT i obowiązki.
01.09.2026 513 odsłon
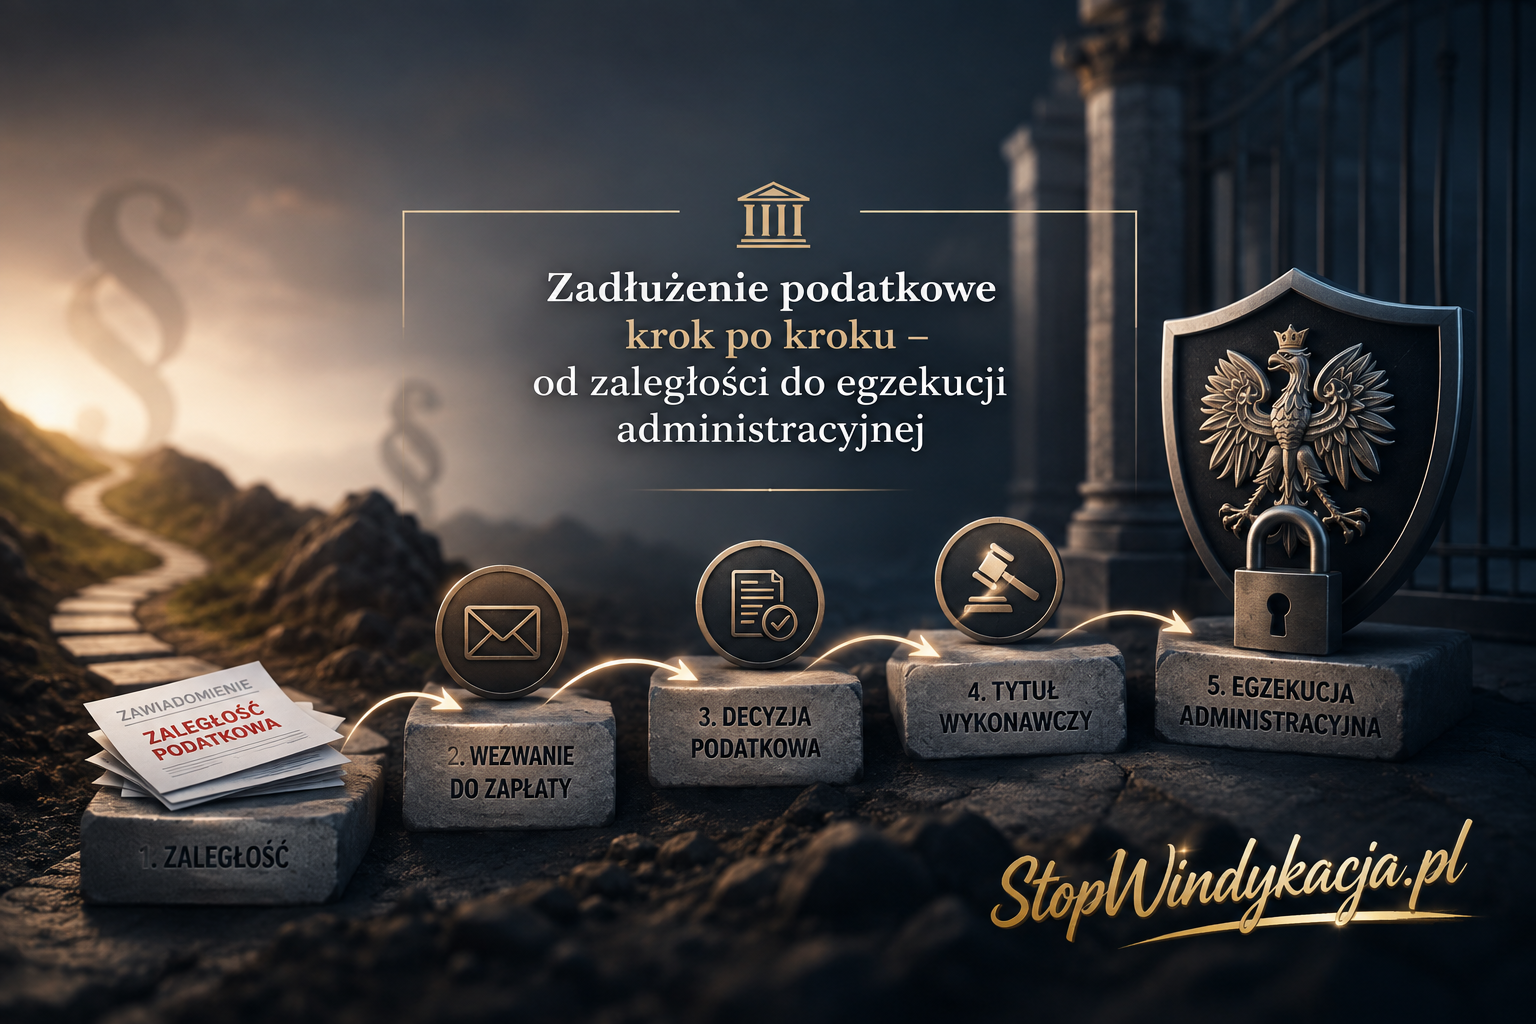
Zadłużenie podatkowe krok po kroku – od zaległości do egzekucji administracyjnej Zaległość wobec urzędu skarbowego może powstać szybciej, niż wielu podatników przypuszcza. Wystarczy niezapłacony w terminie podatek, rata podatku albo zaliczka, aby pojawiło się …
Zaległość wobec urzędu skarbowego może powstać szybciej, niż wielu podatników przypuszcza. Wystarczy niezapłacony w terminie podatek, rata podatku albo zaliczka, aby pojawiło się zadłużenie podatkowe. Następnie do należności mogą zostać doliczone odsetki, koszt upomnienia i koszty egzekucyjne.
Brak reakcji na pisma z urzędu może doprowadzić do zajęcia rachunku bankowego, wynagrodzenia, emerytury, wierzytelności, samochodu, a w poważniejszych przypadkach również nieruchomości. Nie oznacza to jednak, że podatnik nie ma żadnych możliwości działania. Może sprawdzić prawidłowość zadłużenia, zapłacić zaległość, złożyć wniosek o raty albo skorzystać z przewidzianych prawem środków zaskarżenia.
Jak wygląda cały proces – od pierwszego dnia opóźnienia do wszczęcia egzekucji administracyjnej?
Zadłużenie podatkowe to potoczne określenie zobowiązań wobec organu podatkowego, których podatnik nie uregulował w wymaganym terminie. Ordynacja podatkowa posługuje się przede wszystkim pojęciem zaległości podatkowej.
Zaległością podatkową jest podatek niezapłacony w terminie płatności. Za zaległość uznaje się również niezapłaconą w terminie zaliczkę na podatek oraz ratę podatku. Podstawowe zasady powstawania i spłacania takich zobowiązań reguluje Ordynacja podatkowa, której tekst jednolity został ogłoszony w 2026 roku.
Zadłużenie może dotyczyć między innymi:
Zaległość nie powstaje dopiero wtedy, gdy urząd wyśle wezwanie. Pojawia się po upływie terminu płatności, jeżeli należność nie została zapłacona.
Proces rozpoczyna się w dniu następującym po terminie płatności. Jeżeli podatek miał zostać zapłacony do 20. dnia miesiąca, a podatnik nie dokonał wpłaty, od kolejnego dnia należność jest już przeterminowana.
Przyczyną zaległości nie zawsze jest świadome unikanie płatności. Problem może wynikać z:
Niezależnie od przyczyny urząd może rozpocząć działania zmierzające do odzyskania należności. Dlatego po zauważeniu zaległości warto od razu sprawdzić jej wysokość i ustalić, czy wpłaty zostały prawidłowo zaksięgowane.
Od zaległości podatkowej zasadniczo naliczane są odsetki za zwłokę. Ich wysokość zależy od kwoty zadłużenia, liczby dni opóźnienia i stawki obowiązującej w danym okresie.
Odsetki nie są zwykłymi odsetkami ustawowymi stosowanymi w umowach cywilnych. Do długów podatkowych stosuje się odrębne zasady wynikające z Ordynacji podatkowej.
Podatnik powinien pamiętać, że uregulowanie samego podatku może nie zakończyć sprawy. Jeżeli nie zapłaci należnych odsetek, na koncie podatkowym nadal może pozostać zadłużenie.
Ministerstwo Finansów udostępnia kalkulator służący do obliczania odsetek od zaległości podatkowych i opłaty prolongacyjnej. Wynik kalkulatora ma charakter pomocniczy, dlatego przy większych zaległościach warto dodatkowo potwierdzić aktualne saldo w urzędzie skarbowym.
Nie w każdej sprawie konieczne jest wcześniejsze wydanie odrębnej decyzji podatkowej.
Jeżeli wysokość zobowiązania wynika z deklaracji lub zeznania złożonego przez podatnika, należność może zostać skierowana do egzekucji bez prowadzenia dodatkowego postępowania ustalającego jej wysokość. Deklaracja musi jednak spełniać wymagania przewidziane przepisami, w tym zawierać odpowiednie pouczenie o możliwości wystawienia tytułu wykonawczego.
Decyzja może zostać wydana między innymi wtedy, gdy urząd stwierdzi, że podatnik nie wykazał zobowiązania, wykazał je w nieprawidłowej wysokości albo rozliczył podatek niezgodnie z przepisami.
Krajowa Administracja Skarbowa wskazuje, że należności wynikające z deklaracji lub zeznania mogą być dochodzone bez wcześniejszego wydania decyzji, jeżeli zostały spełnione ustawowe warunki.
Przed wszczęciem egzekucji wierzyciel zasadniczo przesyła podatnikowi upomnienie. Jest to formalna informacja o istnieniu obowiązku zapłaty oraz o możliwości skierowania sprawy do egzekucji administracyjnej.
W upomnieniu powinny znaleźć się między innymi informacje dotyczące:
Do długu zostaje również doliczony koszt upomnienia. Nawet jeżeli początkowa zaległość była niewielka, kolejne koszty mogą znacząco zwiększyć kwotę do spłaty.
Otrzymania upomnienia nie należy ignorować. Na tym etapie można jeszcze ustalić aktualne saldo, zweryfikować prawidłowość rozliczenia, dokonać zapłaty albo wystąpić do organu podatkowego z wnioskiem o ulgę.
KAS potwierdza, że wcześniejsze przesłanie upomnienia jest jednym z warunków umożliwiających skierowanie do egzekucji wielu należności wynikających bezpośrednio z deklaracji podatnika.
Jeżeli zobowiązany nie ureguluje długu po otrzymaniu upomnienia, wierzyciel może wystawić tytuł wykonawczy. Jest to dokument stanowiący formalną podstawę prowadzenia egzekucji administracyjnej.
Tytuł wykonawczy powinien określać między innymi:
Na podstawie tego dokumentu organ egzekucyjny może zastosować środki przymusu służące odzyskaniu zadłużenia.
Organ egzekucyjny sprawdza dopuszczalność egzekucji oraz formalną prawidłowość tytułu wykonawczego. Nie jest natomiast uprawniony do ponownego rozstrzygania, czy obowiązek podatkowy został prawidłowo ustalony.
Egzekucja administracyjna może zostać wszczęta przez doręczenie zobowiązanemu odpisu tytułu wykonawczego. Może jednak rozpocząć się również wcześniej, na przykład w chwili doręczenia bankowi albo pracodawcy zawiadomienia o zajęciu.
W praktyce oznacza to, że podatnik może dowiedzieć się o wszczęciu postępowania dopiero wtedy, gdy zauważy blokadę środków na rachunku albo otrzyma informację o potrąceniu części wynagrodzenia.
Do wszczęcia egzekucji może dojść między innymi przez:
Oficjalne informacje KAS wskazują, że wszczęcie egzekucji następuje z chwilą dokonania pierwszej z przewidzianych ustawą czynności, nawet jeżeli odpis tytułu wykonawczego zostanie doręczony zobowiązanemu później.
W przypadku zaległości podatkowych postępowania najczęściej nie prowadzi komornik sądowy. Jest to egzekucja administracyjna, a podstawowym organem egzekucyjnym należności pieniężnych jest naczelnik urzędu skarbowego.
W ograniczonym zakresie egzekucję mogą prowadzić również inne organy, na przykład właściwy organ jednostki samorządu terytorialnego w odniesieniu do należności lokalnych.
Naczelnik urzędu skarbowego może korzystać ze wszystkich środków egzekucyjnych przewidzianych dla należności pieniężnych.
Organ egzekucyjny może wybrać środek, który pozwoli skutecznie odzyskać należność. W pierwszej kolejności często stosowane są sposoby stosunkowo łatwe do przeprowadzenia, takie jak zajęcie rachunku bankowego lub wynagrodzenia.
Egzekucja może zostać skierowana do:
Katalog środków egzekucyjnych jest szeroki i obejmuje również określone instrumenty finansowe, prawa własności przemysłowej oraz autorskie prawa majątkowe.
Nie wszystkie składniki majątku mogą jednak zostać zajęte bez ograniczeń. Przepisy przewidują określone wyłączenia oraz limity potrąceń, które mają zapewnić zobowiązanemu minimalne środki utrzymania.
Wszczęcie egzekucji wiąże się z dodatkowymi kosztami. Do zaległego podatku i odsetek mogą zostać doliczone:
Im więcej czynności musi wykonać organ, tym większa może być końcowa kwota obciążająca podatnika. Z tego względu dobrowolne uregulowanie zobowiązania przed wszczęciem egzekucji jest zazwyczaj korzystniejsze finansowo.
Przed dokonaniem wpłaty należy ustalić aktualną wysokość całego zadłużenia. Kwota wskazana w starszym upomnieniu może nie uwzględniać później naliczonych odsetek i kosztów.
Podatnik, który nie może jednorazowo spłacić długu, może wystąpić z wnioskiem o ulgę w spłacie zobowiązania.
Organ podatkowy może:
Ulga może zostać udzielona w przypadkach uzasadnionych ważnym interesem podatnika lub interesem publicznym. Decyzja ma charakter uznaniowy, co oznacza, że urząd analizuje indywidualną sytuację i nie ma obowiązku zaakceptowania każdego wniosku.
We wniosku należy dokładnie opisać przyczyny problemów finansowych oraz przedstawić realny sposób spłaty. Pomocne mogą być dokumenty potwierdzające:
Samo stwierdzenie, że podatnika nie stać na zapłatę, może być niewystarczające. Wniosek powinien być konkretny, wiarygodny i odpowiednio udokumentowany.
Samo złożenie wniosku nie powinno być traktowane jako gwarancja zatrzymania czynności egzekucyjnych. Do zawieszenia postępowania może dojść po wystąpieniu określonej podstawy prawnej, na przykład po rozłożeniu zaległości na raty lub odroczeniu terminu wykonania obowiązku.
Dlatego wniosek warto złożyć jak najwcześniej, najlepiej zanim dojdzie do zajęcia majątku. Jeżeli egzekucja została już wszczęta, należy równocześnie kontaktować się z organem podatkowym i organem egzekucyjnym.
KAS wskazuje, że rozłożenie należności na raty lub odroczenie jej płatności może stanowić podstawę zawieszenia prowadzonego postępowania.
Należy odróżnić umorzenie zaległości podatkowej od umorzenia postępowania egzekucyjnego.
Umorzenie zaległości oznacza, że organ podatkowy rezygnuje z dochodzenia całości lub części długu. Wymaga to wydania odpowiedniej decyzji w sprawie ulgi.
Umorzenie egzekucji oznacza natomiast zakończenie konkretnego postępowania egzekucyjnego. Może nastąpić na przykład wtedy, gdy zobowiązany nie posiada majątku lub źródeł dochodu pozwalających odzyskać kwotę przewyższającą koszty egzekucyjne.
Samo zakończenie bezskutecznej egzekucji nie musi zatem powodować wygaśnięcia długu. Organ może ponownie podjąć działania, jeżeli sytuacja majątkowa podatnika się poprawi, o ile zobowiązanie nadal istnieje i nie uległo przedawnieniu.
Podatnik ma prawo kwestionować egzekucję prowadzoną z naruszeniem przepisów. Jednym z podstawowych środków jest zarzut w sprawie egzekucji administracyjnej.
Zarzut może dotyczyć między innymi:
Zarzut musi wskazywać istotę żądania oraz dowody uzasadniające stanowisko podatnika. Wniesienie zarzutu nie później niż w ciągu siedmiu dni od doręczenia odpisu tytułu wykonawczego co do zasady powoduje zawieszenie postępowania w objętym nim zakresie.
Podatnik może również złożyć skargę na czynność egzekucyjną, jeżeli została ona przeprowadzona niezgodnie z ustawą albo zastosowano zbyt uciążliwy środek. Skarga sama w sobie nie zatrzymuje automatycznie dalszej realizacji środka egzekucyjnego.
Terminy na korzystanie ze środków ochrony są krótkie. Po otrzymaniu tytułu wykonawczego lub zawiadomienia o zajęciu nie należy odkładać analizy dokumentów.
Zasadniczo zobowiązanie podatkowe przedawnia się po upływie pięciu lat, licząc od końca roku kalendarzowego, w którym minął termin płatności podatku.
W praktyce obliczenie terminu przedawnienia może być skomplikowane. Jego bieg może zostać zawieszony albo przerwany przez określone zdarzenia, w tym niektóre czynności egzekucyjne, postępowania lub zastosowanie zabezpieczenia.
Nie należy więc zakładać, że każdy dług automatycznie znika po pięciu latach. Konieczna jest analiza daty powstania zobowiązania oraz wszystkich czynności podejmowanych przez urząd. Zasady przedawnienia zostały uregulowane w Ordynacji podatkowej.
Po otrzymaniu upomnienia, tytułu wykonawczego albo informacji o zajęciu należy przede wszystkim zachować spokój i dokładnie sprawdzić dokumenty.
Warto kolejno:
Przy wysokim zadłużeniu, sporze dotyczącym wysokości podatku lub podejrzeniu przedawnienia warto skorzystać z pomocy doradcy podatkowego, radcy prawnego albo adwokata.
Najbardziej ryzykownym błędem jest ignorowanie korespondencji. Nieodebrane pismo nie zawsze chroni przed skutecznym doręczeniem, a brak reakcji może doprowadzić do utraty możliwości skorzystania z określonych środków prawnych.
Do częstych błędów należą również:
Szybka reakcja zwykle pozwala ograniczyć dodatkowe koszty oraz zwiększa szansę na rozwiązanie problemu bez sprzedaży lub zajęcia istotnych składników majątku.
Zadłużenie podatkowe powstaje po niezapłaceniu podatku, zaliczki albo raty w wymaganym terminie. Od zaległości naliczane są odsetki, a urząd może następnie przesłać upomnienie i wystawić tytuł wykonawczy.
Jeżeli podatnik nadal nie zapłaci, rozpoczyna się egzekucja administracyjna. Organ może zająć rachunek bankowy, wynagrodzenie, świadczenia, wierzytelności, ruchomości, prawa majątkowe lub nieruchomość. Do pierwotnej zaległości dochodzą przy tym koszty upomnienia i koszty egzekucyjne.
Podatnik może jednak podjąć działania. Ma prawo sprawdzić prawidłowość zadłużenia, wnioskować o odroczenie, raty lub umorzenie, a także kwestionować niezgodne z prawem czynności egzekucyjne.
Najważniejsza jest szybka reakcja. Kontakt z urzędem przed wszczęciem egzekucji daje zazwyczaj więcej możliwości niż działanie dopiero po zablokowaniu rachunku lub zajęciu wynagrodzenia.
Artykuł ma charakter ogólnoinformacyjny i nie stanowi indywidualnej porady prawnej ani podatkowej. Przed podjęciem decyzji w konkretnej sprawie należy sprawdzić aktualne przepisy oraz skonsultować sytuację ze specjalistą.
Nikt jeszcze nie skomentował tego artykułu.
Jak legalnie rozliczać zarobki z Internetu bez firmy w 2026 roku? Sprawdź limit działalności nierejestrowanej, PIT, koszty, VAT i obowiązki.
01.09.2026 513 odsłon
ARTYKUŁ SPONSOROWANY
Chcesz pomnożyć oszczędności? Zobacz, jak krok po kroku zacząć generować zyski kapitałowe. Poznaj podstawy inwestowania i zasady rozliczania podatku Belki.
18.08.2026 4 183 odsłon
Przewłaszczenie na zabezpieczenie – sprawdź, czym jest, jak działa, kiedy się je stosuje i jakie prawa oraz ryzyka wiążą się z taką umową.
09.08.2026 92 odsłon