Cesja długu: jak wygląda cały proces?
Cesja długu krok po kroku. Sprawdź, czy potrzebna jest zgoda dłużnika, co zmienia sprzedaż wierzytelności i jakie prawa masz po cesji.
28.08.2026 86 odsłon
Problemy ze spłatą zobowiązań mogą pojawić się nagle. Utrata pracy, choroba, wzrost kosztów utrzymania albo kilka nieprzewidzianych wydatków wystarczą, aby domowy budżet przestał się spinać. Pierwszą reakcją wielu osób jest odkładanie problemu na później. Nies…
Problemy ze spłatą zobowiązań mogą pojawić się nagle. Utrata pracy, choroba, wzrost kosztów utrzymania albo kilka nieprzewidzianych wydatków wystarczą, aby domowy budżet przestał się spinać. Pierwszą reakcją wielu osób jest odkładanie problemu na później. Niestety brak odpowiedzi na wezwania do zapłaty nie zatrzymuje postępowania, lecz może przyspieszyć skierowanie sprawy do sądu, a następnie do egzekucji komorniczej.
Jak uniknąć komornika? Najważniejsze są szybka reakcja, sprawdzenie dokumentów oraz podjęcie rozmów z wierzycielem. Legalna ochrona dłużnika nie polega na ukrywaniu dochodów lub przepisywaniu majątku na rodzinę. Jej celem jest wykorzystanie dostępnych środków prawnych, zakwestionowanie ewentualnych błędów i znalezienie realnego sposobu spłaty zadłużenia.
Tak, ale najwięcej możliwości istnieje przed rozpoczęciem egzekucji. Komornik pojawia się zazwyczaj dopiero wtedy, gdy wierzyciel uzyska tytuł wykonawczy i złoży wniosek o wszczęcie postępowania egzekucyjnego.
Na wcześniejszym etapie można między innymi:
Trzeba jednocześnie pamiętać, że komornik co do zasady nie bada, czy roszczenie zasądzone w tytule wykonawczym było słuszne. Spory dotyczące istnienia długu powinny być podnoszone przed sądem, we właściwym czasie i przy użyciu odpowiedniego środka prawnego.
Najgorszym sposobem reagowania na zadłużenie jest nieodbieranie listów i wiadomości. Pismo od firmy windykacyjnej, wezwanie do zapłaty, nakaz zapłaty oraz zawiadomienie o wszczęciu egzekucji to dokumenty pochodzące z różnych etapów sprawy.
Każdy z nich może wymagać innej reakcji. Dlatego po otrzymaniu pisma należy:
Terminy procesowe bywają krótkie. Przekroczenie terminu może znacznie ograniczyć możliwość obrony, nawet jeżeli część żądanej kwoty została naliczona nieprawidłowo.
Otrzymanie wezwania do zapłaty nie oznacza automatycznie, że podana w nim kwota jest prawidłowa. Wierzyciel albo firma obsługująca zadłużenie powinni być w stanie wskazać, z czego wynika zobowiązanie.
Weryfikując dług, warto sprawdzić:
Przedawnienie nie powinno być oceniane wyłącznie na podstawie daty zawarcia umowy. Bieg terminu mógł zostać przerwany lub rozpocząć się ponownie, dlatego każda sprawa wymaga indywidualnej analizy. Nie należy również zakładać, że komornik samodzielnie rozstrzygnie spór dotyczący zasadności zobowiązania.
Wierzycielowi często bardziej opłaca się otrzymywać regularne raty niż prowadzić długie postępowanie sądowe i egzekucyjne. Dlatego nawet po kilku niezapłaconych ratach warto przedstawić konkretną propozycję.
Można negocjować między innymi:
Propozycja powinna być możliwa do wykonania. Deklarowanie zbyt wysokiej raty tylko po to, aby szybko podpisać ugodę, może doprowadzić do ponownego zerwania porozumienia.
Wszystkie ustalenia warto otrzymać na piśmie. Ugoda powinna dokładnie określać całkowitą kwotę zadłużenia, liczbę rat, terminy płatności oraz konsekwencje opóźnienia.
Jeżeli sprawa trafiła do sądu, zwykły telefon do firmy windykacyjnej może nie wystarczyć. Należy sprawdzić, jaki dokument został doręczony i jaki środek prawny wskazano w pouczeniu.
Na tym etapie znaczenie mogą mieć dowody potwierdzające między innymi:
Nie warto kopiować przypadkowych wzorów sprzeciwu znalezionych w internecie. Zarzuty powinny odpowiadać rzeczywistej sytuacji oraz dokumentom znajdującym się w sprawie.
Egzekucja komornicza nie oznacza, że w każdej sytuacji można zabrać wszystkie pieniądze znajdujące się na rachunku albo całe wynagrodzenie.
W przypadku wynagrodzenia z umowy o pracę obowiązują limity potrąceń i kwoty wolne. Ich wysokość zależy między innymi od rodzaju egzekwowanej należności, wymiaru etatu oraz aktualnej wysokości minimalnego wynagrodzenia. Przy należnościach innych niż alimentacyjne pracownik zatrudniony na pełny etat korzysta zasadniczo z ochrony odpowiadającej minimalnemu wynagrodzeniu po wymaganych potrąceniach.
Odrębne zasady dotyczą między innymi:
Kodeks postępowania cywilnego przewiduje również ochronę określonych świadczeń, dodatków i zasiłków przed zajęciem.
Jeżeli bank albo komornik zajął środki, które zgodnie z prawem powinny być chronione, należy jak najszybciej zgromadzić dokumenty potwierdzające źródło pieniędzy i wyjaśnić sytuację. Samo przekonanie, że pieniądze są wolne od egzekucji, może nie wystarczyć — potrzebne mogą być wyciągi, decyzje o przyznaniu świadczenia lub potwierdzenia przelewów.
Dłużnik ma prawo otrzymać informację o podstawie egzekucji, wysokości dochodzonego zobowiązania oraz sposobach prowadzenia postępowania. Jeśli komornik dokona czynności niezgodnej z prawem albo zaniecha czynności, którą powinien przeprowadzić, zainteresowana osoba może w określonych przypadkach wnieść skargę na czynności komornika.
Skargę wnosi się zasadniczo w terminie tygodniowym. Początek terminu zależy od tego, czy dana osoba była obecna przy czynności, została o niej zawiadomiona, czy dowiedziała się o niej później. Skargę składa się do komornika, który dokonał kwestionowanej czynności lub jej zaniechał.
Wniesienie skargi nie powoduje automatycznego zatrzymania egzekucji. Postępowanie lub konkretna czynność zostaną wstrzymane dopiero wtedy, gdy zdecyduje o tym właściwy sąd.
Z tego powodu nie należy zwlekać z konsultacją, szczególnie gdy zajęcie dotyczy pieniędzy potrzebnych na podstawowe utrzymanie, przedmiotów należących do innej osoby albo świadczeń ustawowo chronionych.
Jeżeli dochody nie pozwalają na regulowanie zobowiązań, a zadłużenie stale rośnie, pojedyncze ugody mogą nie wystarczyć. W takiej sytuacji należy przeanalizować cały budżet i wszystkie długi, a nie tylko zobowiązanie wobec najbardziej aktywnego wierzyciela.
Jednym z dostępnych rozwiązań może być układ konsumencki albo upadłość konsumencka. Są to formalne procedury przeznaczone dla osób znajdujących się w poważnej sytuacji finansowej. Mogą prowadzić do ustalenia planu spłaty, uporządkowania zobowiązań, a w określonych okolicznościach także do umorzenia części długów. Nie są jednak prostym sposobem na zachowanie całego majątku i natychmiastowe usunięcie wszystkich zobowiązań.
Ministerstwo Sprawiedliwości udostępnia poradnik dotyczący upadłości oraz układu konsumenckiego, a pisma w postępowaniach upadłościowych można składać za pośrednictwem Krajowego Rejestru Zadłużonych.
Presja związana z zadłużeniem może skłaniać do pochopnych decyzji. Niektóre z nich zamiast poprawić sytuację, prowadzą do nowych sporów i odpowiedzialności prawnej.
Należy unikać:
Legalna pomoc dłużnikowi powinna polegać na ochronie jego praw, a nie na utrudnianiu zgodnej z prawem egzekucji.
Jeżeli obawiasz się egzekucji, przygotuj prosty plan:
Komornika najłatwiej uniknąć, zanim wierzyciel uzyska tytuł wykonawczy. Szybka odpowiedź na wezwanie, sprawdzenie podstawy długu oraz rozsądna ugoda mogą zatrzymać eskalację kosztów i pozwolić na spłatę zobowiązania w kontrolowany sposób.
Jeżeli egzekucja już się rozpoczęła, sytuacja nadal nie jest bez wyjścia. Dłużnik ma prawo do ochrony określonych dochodów i świadczeń, uzyskania informacji o postępowaniu oraz zakwestionowania nieprawidłowych czynności. Najważniejsze jest działanie oparte na dokumentach, terminach i obowiązujących przepisach — nie na obietnicach szybkiego „zniknięcia długu”.
Artykuł ma charakter informacyjny i nie stanowi indywidualnej porady prawnej. Przepisy oraz kwoty wolne od zajęcia mogą się zmieniać, a sposób działania powinien zostać dopasowany do dokumentów konkretnej sprawy.
Nikt jeszcze nie skomentował tego artykułu.
Cesja długu krok po kroku. Sprawdź, czy potrzebna jest zgoda dłużnika, co zmienia sprzedaż wierzytelności i jakie prawa masz po cesji.
28.08.2026 86 odsłon
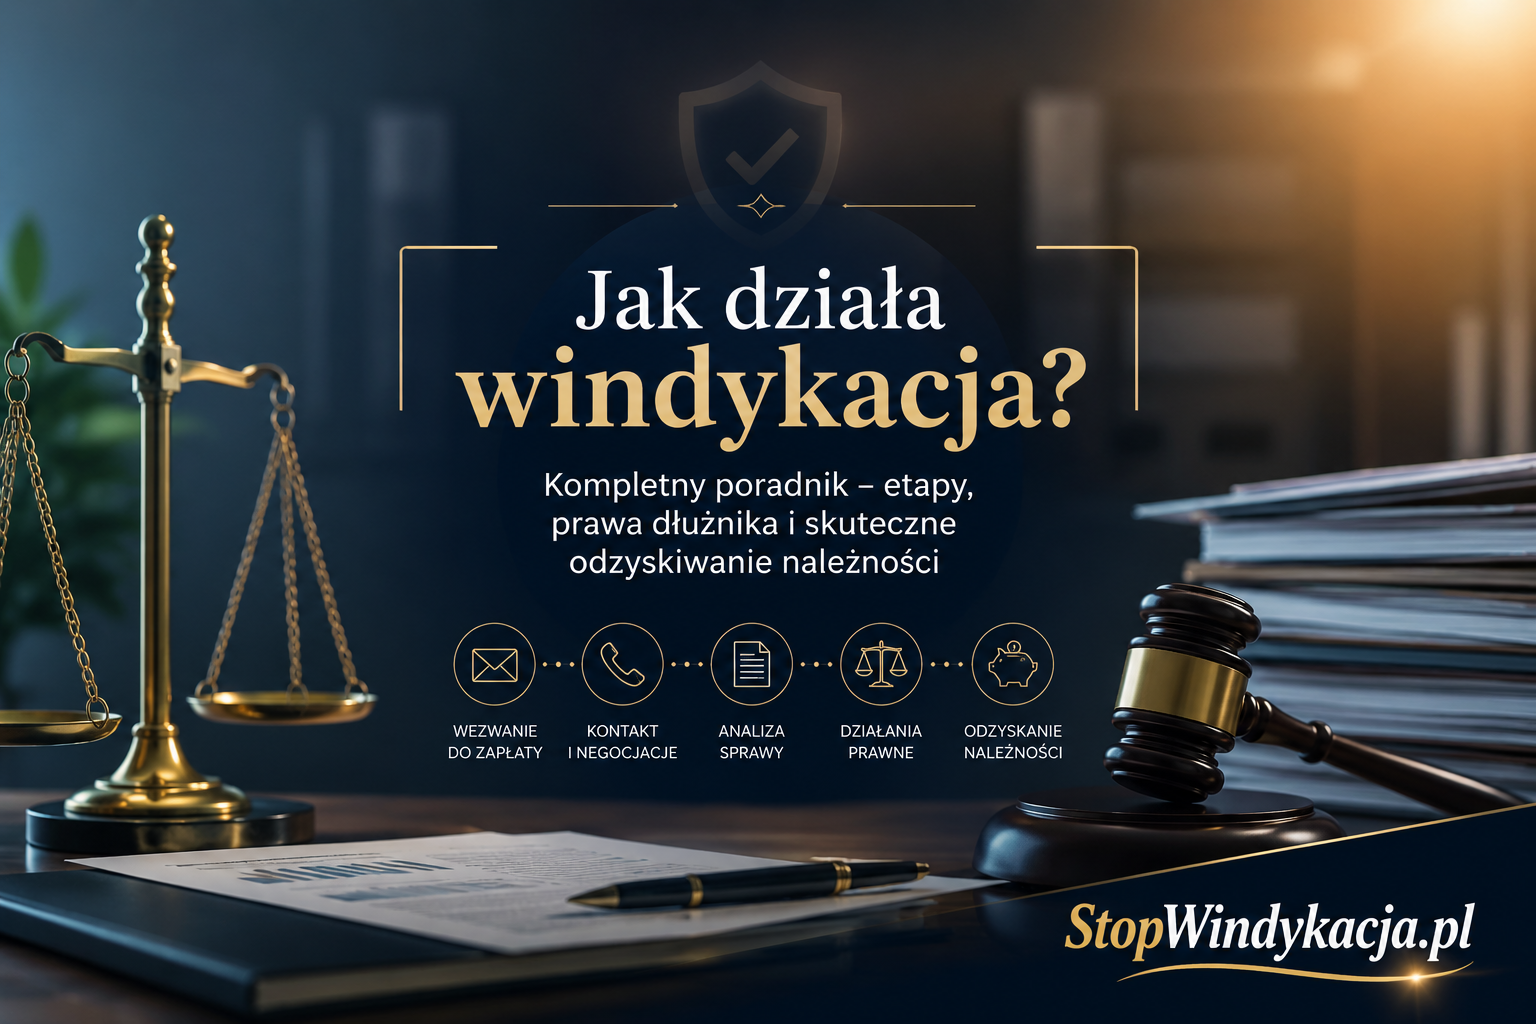
Dowiedz się, jak działa windykacja, jakie są jej etapy, prawa dłużnika oraz kiedy sprawa trafia do komornika. Przeczytaj kompleksowy poradnik 2026.
04.08.2026 103 odsłon
Dowiedz się, jak negocjować wysokość rat, zwiększyć szanse na porozumienie z wierzycielem i stworzyć realny plan spłaty zadłużenia.
02.08.2026 81 odsłon